Hay un número en la curva de bonos argentinos que me parece mucho más interesante que mirar simplemente cuánto rinde cada bono por separado.
Arranquemos por partes!
El AO27, que vence en octubre de 2027, rinde 4,1%. El AO28, con vencimiento apenas un año después, cerca de 11,4%. Son dos bonos soberanos en dólares, con cupón del 6%, emitidos por el mismo Tesoro y con solamente un año de diferencia entre sus vencimientos.
Pero hay algo bastante importante en el medio: las elecciones presidenciales de 2027. Y ahí aparece la tasa forward.
¿Qué es una tasa forward?
Una tasa forward es, básicamente, una tasa futura que hoy está implícita en los precios de mercado. No es una proyección ni significa que el mercado esté diciendo que esa va a ser la tasa en el futuro. Simplemente surge de comparar instrumentos con distintos vencimientos.
En este caso, pensemos la inversión como dos tramos: de acá a 2027 y de 2027 a 2028. El primer tramo podemos aproximarlo con el AO27. El recorrido completo, con el AO28.
Entonces, si conocemos cuánto exige el mercado por llegar hasta 2027 y cuánto exige por llegar hasta 2028, podemos despejar qué tasa está implícita exclusivamente para ese segundo tramo.
O sea, ¿cuánto rendimiento adicional está pidiendo hoy el mercado para cruzar las elecciones y quedarse invertido en Argentina durante el primer año del próximo mandato?
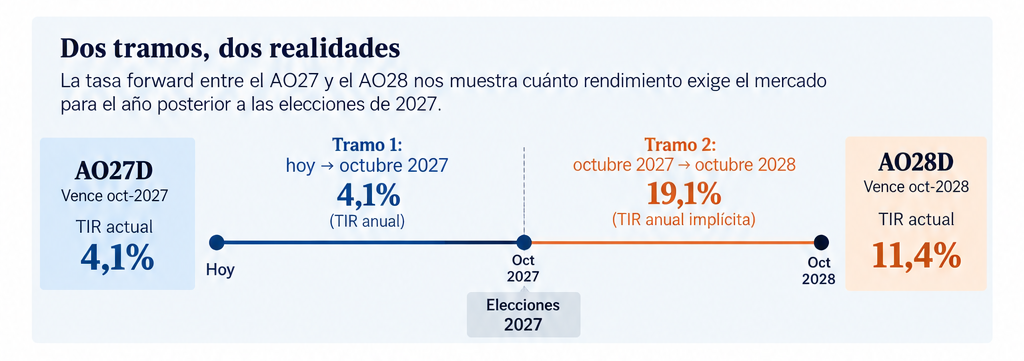
La respuesta es cerca de 19,1% anual. Y me parece un número que dice bastante.
¿Cómo se calcula? Si simplificamos muchísimo el problema y suponemos dos períodos iguales de un año, podemos pensarlo así:
(1 + TIR AO28)² = (1 + TIR AO27) × (1 + Forward 27/28)
Por lo tanto → Forward 27/28 = [(1 + TIR AO28)² / (1 + TIR AO27)] − 1
Reemplazando por las tasas actuales:
Forward 27/28 = [(1 + 11,4%)² / (1 + 4,1%)] − 1
Forward 27/28 = 19,1%
Obviamente, esto es una aproximación. Estamos simplificando la realidad al asumir que ambos tramos duran exactamente un año y que podemos trabajar directamente con las TIR de los bonos. Si quisiéramos calcular la tasa forward de manera rigurosa, habría que ir flujo por flujo, o sea considerar cada cupón y amortización, su fecha de pago y la tasa a la que corresponde descontarlo, para así construir correctamente la curva de rendimientos.
Pero para lo que buscamos acá, que es entender la lógica y ver cuánto rendimiento adicional está exigiendo el mercado para el período posterior a 2027, la aproximación funciona muy bien.
¿Cómo se explica que la tasa sea tan alta? ¿Y por qué subió tanto en los últimos meses?
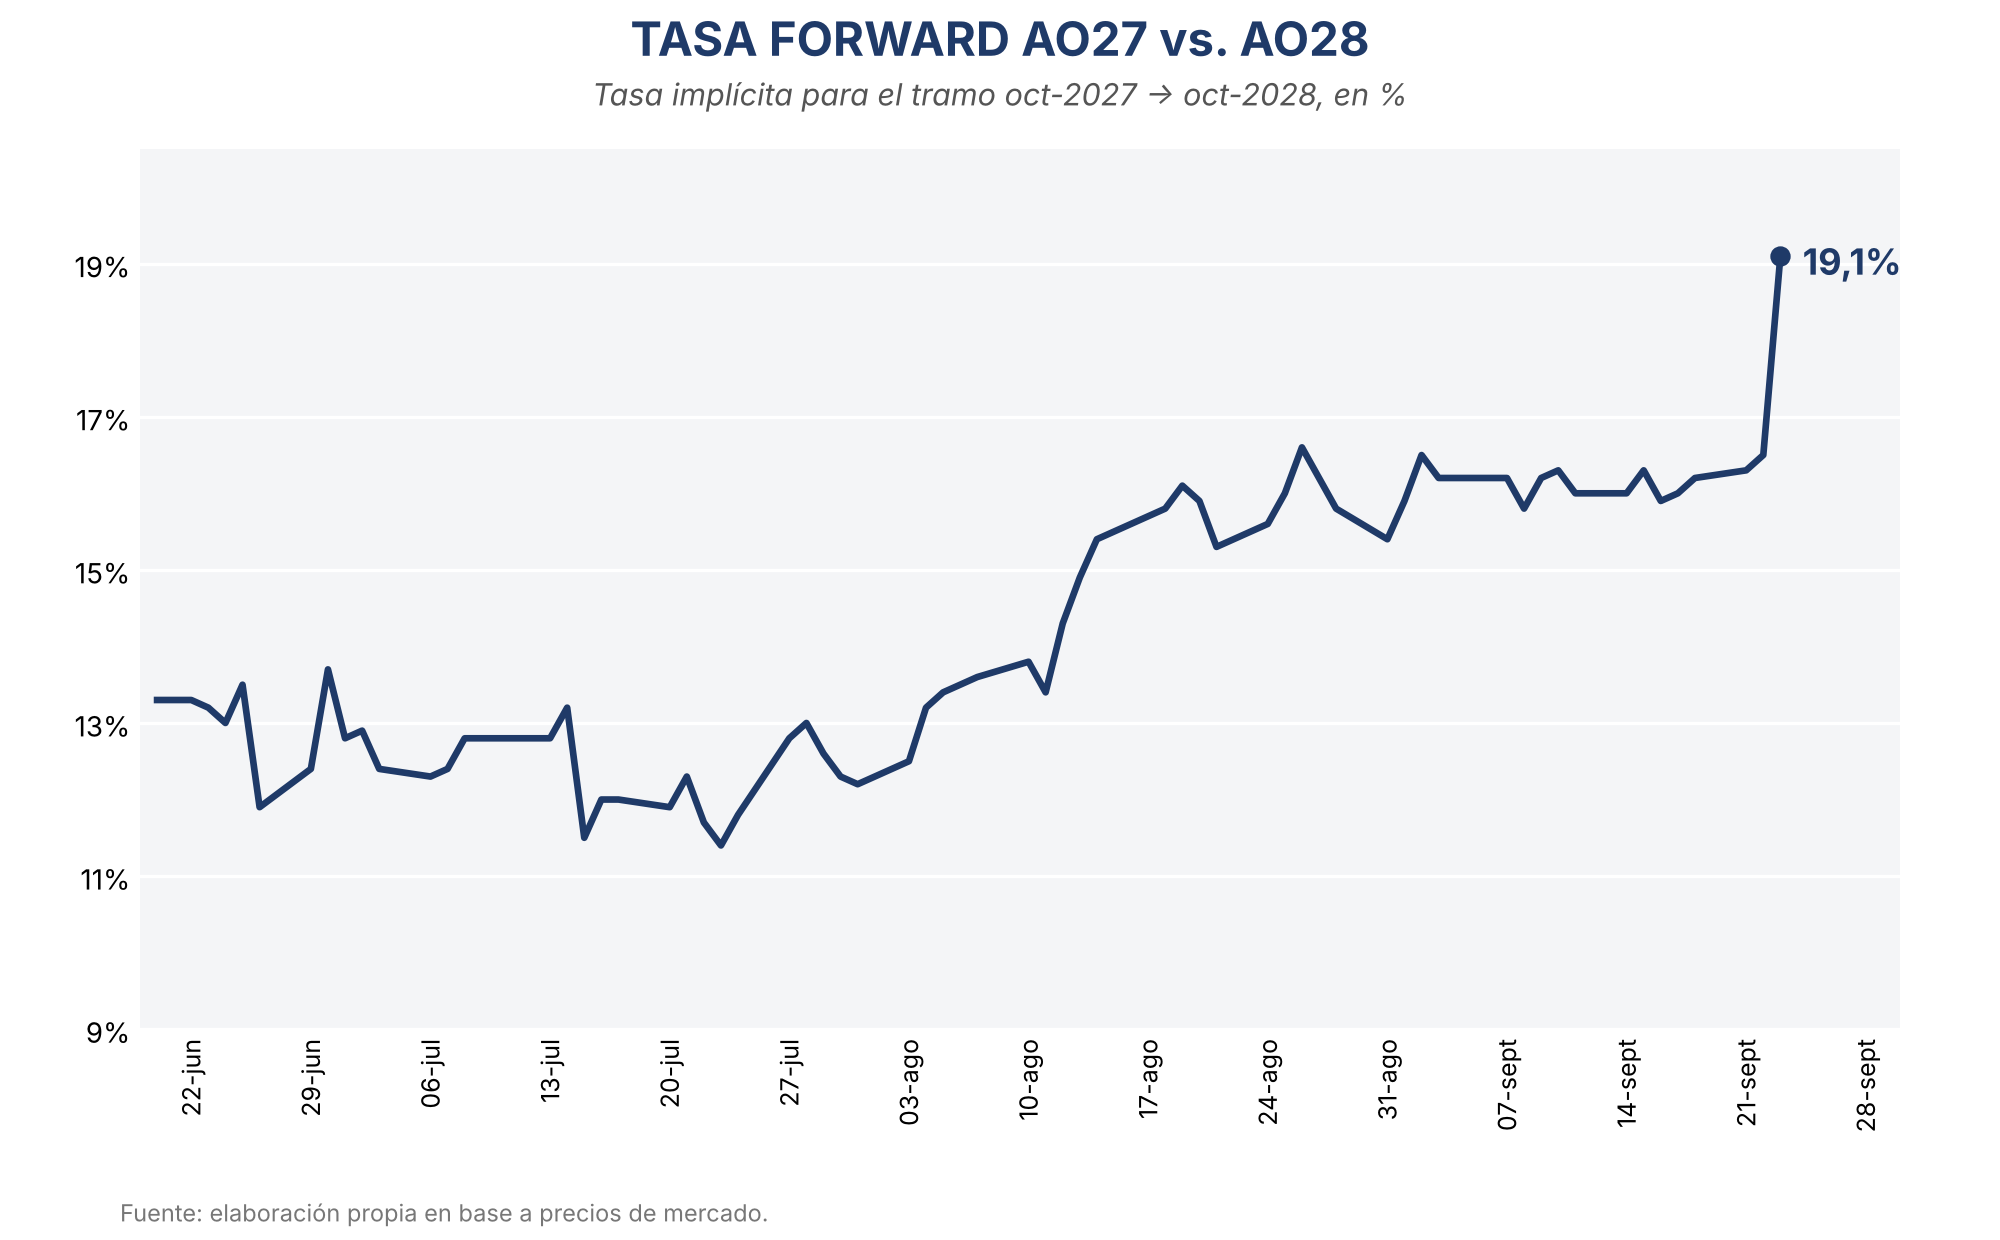
La explicación, para mí, está en una combinación de factores. Hay una parte que viene de afuera y otra que es propia de Argentina. Después cada uno podrá ponerle la ponderación que quiera a cada una.
Por el lado externo, la fuerte suba de las tasas largas de EEUU no ayudó. Si el Treasury a 10 años supera el 5%, te sube el piso para todo el resto, o sea un bono argentino necesariamente tiene que ofrecer bastante más para compensar el riesgo adicional.
Después está lo local, y acá creo que se mezclan economía y política. Al mercado claramente le genera incertidumbre qué puede pasar después de 2027.
Si las alternativas políticas fueran percibidas como más market friendly, esto no estaría pasando. Tan solo basta con mirar cuánto rinden los bonos que vencen dentro de este mandato!
¿Solo eso explica el salto de la forward? Mm.. Hace algunos meses el panorama político era bastante parecido y la tasa estaba en torno al 11%/12%. ¿Qué cambió? Entre otras cosas, aparecieron datos más flojos de actividad y pobreza.
Los avances desde 2023 son innegables y evidentes (superávit fiscal, baja de la inflación/pobreza, tranquilidad cambiaria, crédito, exportaciones, RIGI, Vaca Muerta), pero los últimos meses dejaron más dudas sobre la fortaleza de la recuperación.
Y ahí es donde todo se retroalimenta. Si la economía y los salarios estuvieran volando, probablemente habría menos incertidumbre electoral. Si la economía pierde fuerza, el mercado cambia las probabilidades que le asigna al escenario de Milei ganador. Y eso se amplifica rápidamente en los precios.
Por eso no creo que tenga sentido endilgarle todo a un solo factor. Hay un mundo más complicado, hay incertidumbre sobre qué puede venir después de 2027 y también hay datos económicos locales que no ayudaron, a pesar de que los fundamentals del país son sustancialmente mejores que años atrás. De hecho, este shock externo en otro contexto hubiera pegado muy negativamente!
Cada uno podrá discutir cuánto pesa cada cosa. La forward, al final, termina juntando todo eso en un solo número.
¿Y cómo está la curva de bonos hoy en día?
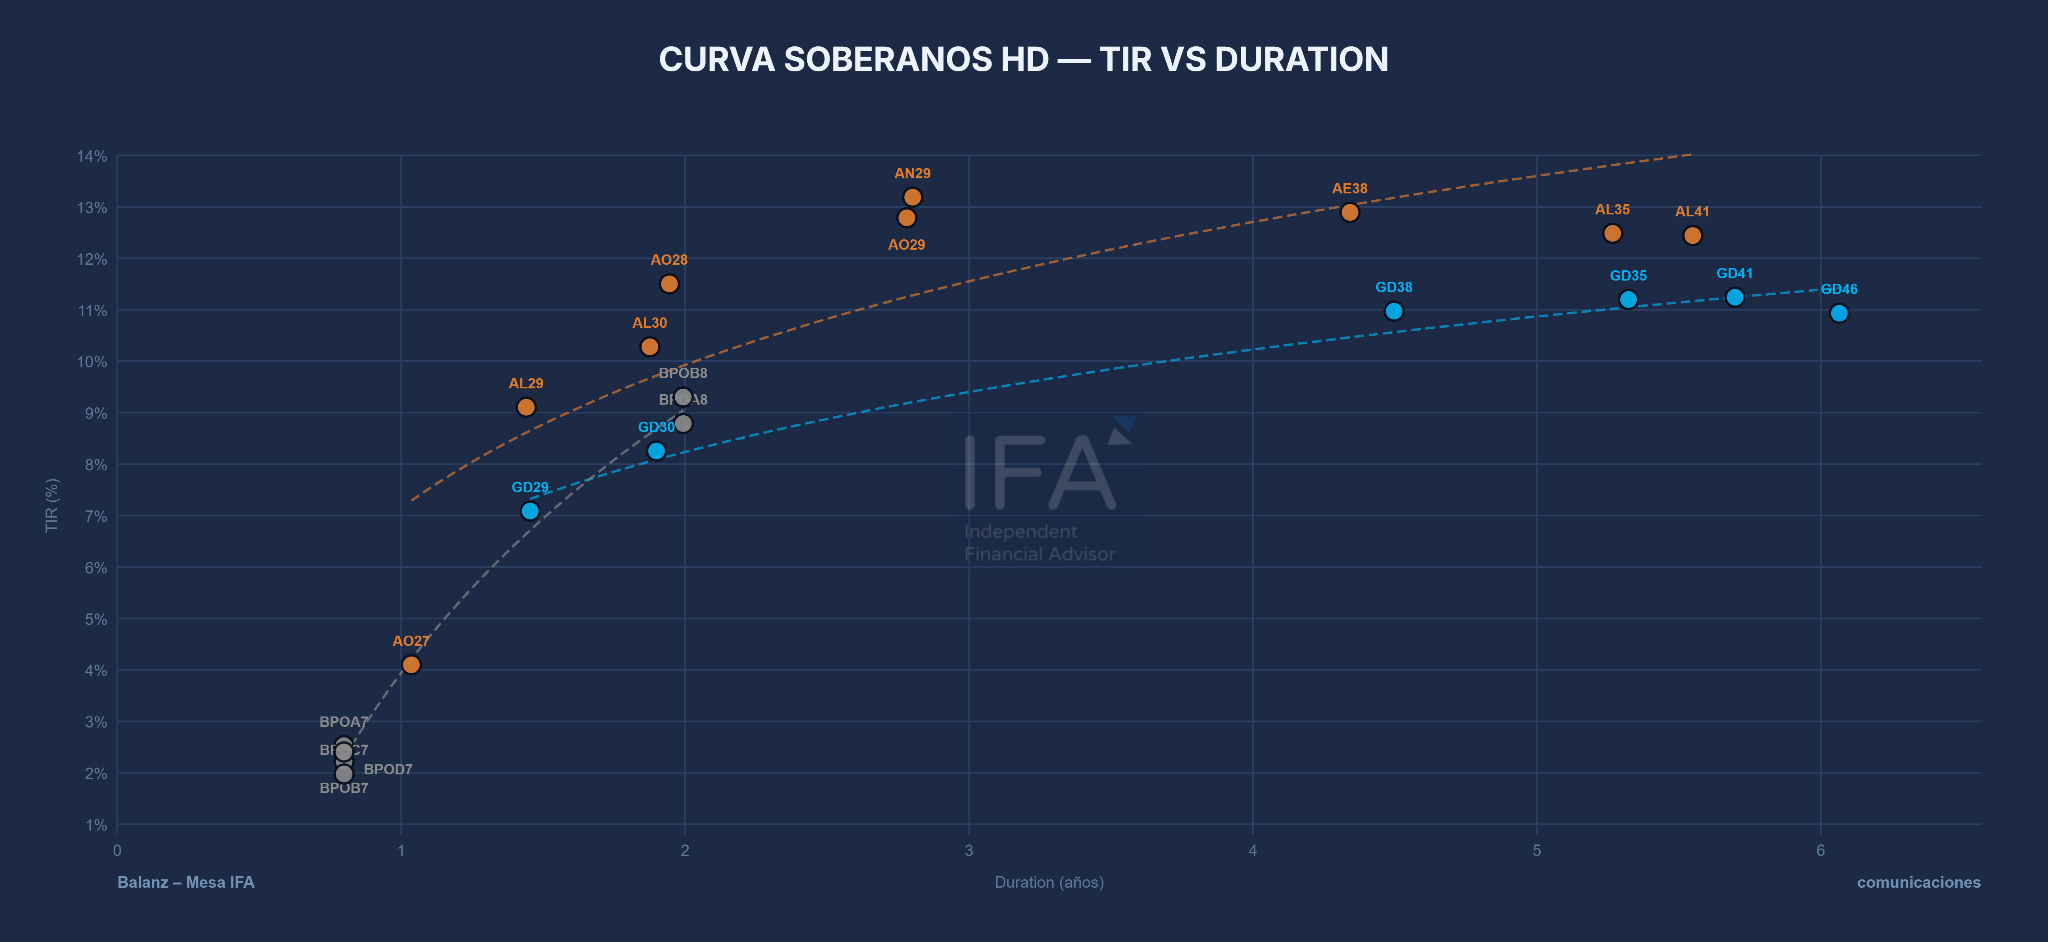
La curva también muestra bastante bien el cambio de humor del mercado. En el tramo largo, los soberanos argentinos vuelven a ofrecer rendimientos cercanos al 13%. Son tasas altas y reflejan que el mercado está bastante más cauteloso con Argentina que algunos meses atrás.
Cuando estos mismos bonos rendían 8% o 9%, personalmente no me resultaban atractivos. Tener soberanos argentinos largos rindiendo un dígito no me gusta. O sea no son el instrumento ideal si uno busca apreciación de capital y, si el objetivo es simplemente hacer tasa, la relación riesgo/retorno no me interesa.
Hoy la ecuación empieza a cambiar un poco! Con tasas nuevamente cerca del 13%, hay bastante más pesimismo incorporado en los precios y, por lo tanto, empiezan a lucir un poco mejor.
Eso no quiere decir que están regalados como años atrás, cuando podíamos comprarlos a paridades completamente ridículas. Esa verdadera oportunidad aparece una vez cada varias décadas, y no estamos ahí, ya que cada vez más nos estamos pareciendo a un país normal.
Que hoy luzcan más interesantes tampoco significa que no puedan seguir cayendo, claro está. Estamos entrando en un 2027 electoral, con un contexto internacional picante y cosas internas (actividad, inflación, salarios) para seguir mejorando. La volatilidad perfectamente puede seguir y hay que estar preparados para eso!
La curva soberana argentina todavía refleja muchas dudas. ¿Certezas? Pocas, aunque una de esas es que claramente no hay optimismo metido adentro de los precios. Y eso suele ser un buen punto de partida!