
Volvió el “higher for longer”, señoras y señores! El contexto claramente se puso más picante y aparecieron nuevas dudas.
En esta columna quiero tratar de salir un poco de algunas relaciones tan lineales. Tenemos inflación firme, petróleo cerca de USD 100 (con una guerra que no termina), tasas reales altas y una Fed nuevamente más dura.
Pero, al mismo tiempo, la economía sigue aguantando, las ganancias vienen creciendo muy fuerte y las valuaciones ya corrigieron bastante respecto de los máximos.
Comencemos por la noticia de la semana. La Fed llevó la tasa de 3,50%/3,75% a 3,75%/4,00%, primera suba desde 2023, con una decisión unánime. Pero esos 25 puntos básicos ya estaban prácticamente descontados!
Lo importante estuvo en todo lo que vino alrededor: el dot plot y lo que dijo Warsh sobre inflación, actividad y lo que puede venir de acá en adelante.
La economía todavía le da margen a la Fed para ser dura. Warsh habló de una economía sólida, gasto resistente y un mercado laboral firme. En otras palabras, hoy puede enfocarse en combatir la inflación sin estar pensando que una suba de 25 puntos básicos va a mandar a EEUU a una recesión.
Warsh dijo que la inflación sigue demasiado alta y desde hace bastante tiempo. Y no redujo el problema solamente al petróleo. Que esté en la zona de USD 100 obviamente mete presión, pero también habló de demasiadas categorías todavía creciendo arriba del 3%. O sea, la preocupación es más amplia.
Y después está el famoso dot plot, que muestra dónde ve cada miembro de la Fed la tasa al cierre de cada año.
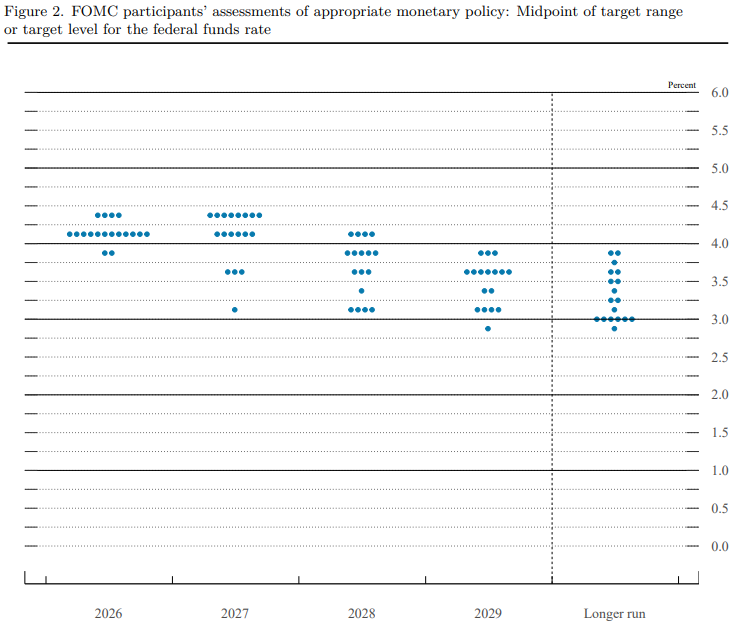
De los 18 participantes, solamente 2 creen que no hace falta volver a subir durante 2026; 12 ven una suba adicional y 4 ven dos más. Es decir, 16 de 18 ven por lo menos otra suba antes de terminar el año. Hay otro dato relevante y es que la mediana sigue cerca del 4,1% también para finales de 2027. O sea el regreso del famoso “higher for longer”!
Igual vale aclarar que Warsh fue bastante claro en que no quiere hacer forward guidance y que las próximas decisiones van a depender de los datos.
Recordemos que a principios de año el mercado hablaba de tres bajas de tasas durante 2026 y teníamos petróleo cerca de USD 60. Hoy tenemos al petróleo mucho más alto y la Fed volvió a subir la tasa por primera vez desde 2023.
Es una demostración espectacular de lo rápido que cambian las narrativas. Y también de por qué no hay que enamorarse de ningún escenario!
La tasa real volvió a competir de verdad
La tasa real (tasa nominal - breakeven inflation) a 10 años está alrededor de 2,7%:
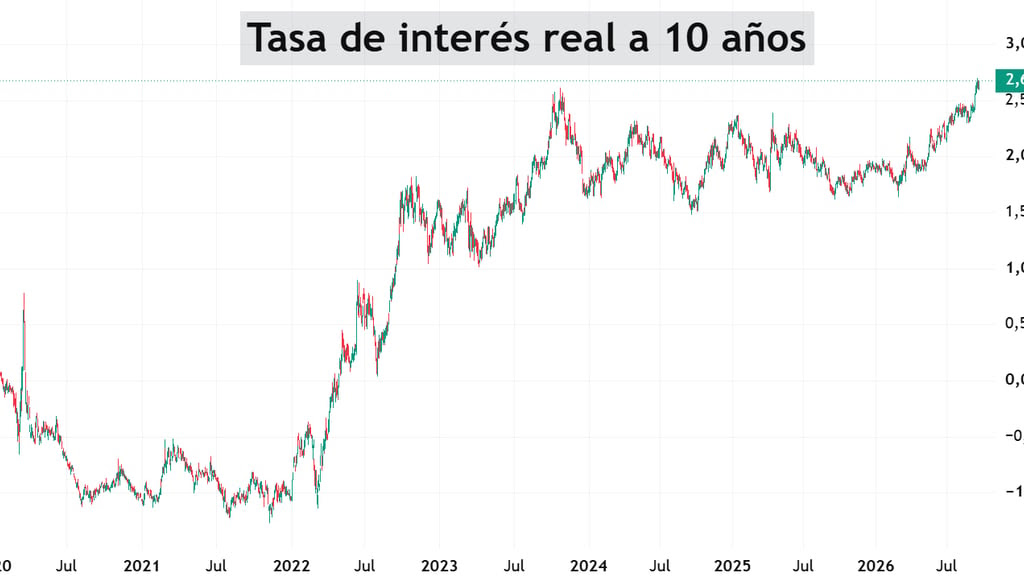
Este es uno de los mayores cambios de régimen respecto de algunos años atrás. Si un bono americano ofrece un retorno real elevado tomando muy poco riesgo, el retorno exigido a las acciones sube. La tasa de descuento es mayor, los cash flows futuros valen menos y las compañías que cotizan a múltiplos muy altos se ven más presionadas.
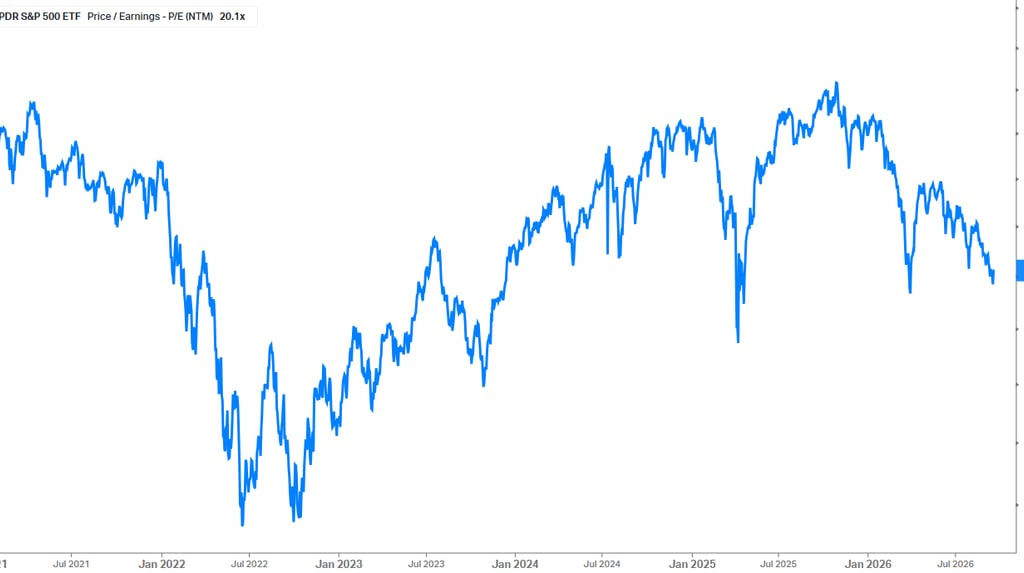
Si el S&P 500 cotiza a 20 veces ganancias, su earnings yield (que básicamente es dar vuelta el P/E) está en 5%. Es decir, por cada USD 100 que pagamos por el índice, las empresas generan USD 5 de ganancias.
¿El problema? Hoy ese 5% tiene un competidor mucho más fuerte que algunos años atrás. Con una tasa real a 10 años alrededor de 2,7%, el premio que ofrece el earnings yield de las acciones por encima de la tasa real libre de riesgo se achicó muchísimo. Eso no significa que las acciones tengan que caer, pero sí que la vara está bastante más alta. En un contexto más laxo y tranquilo con las tasas, los múltiplos seguramente serían más elevados.
Fed subiendo no significa necesariamente acciones cayendo
Veamos el siguiente gráfico, que muestra qué pasó con el S&P 500 luego de que la Fed comenzara a subir las tasas:
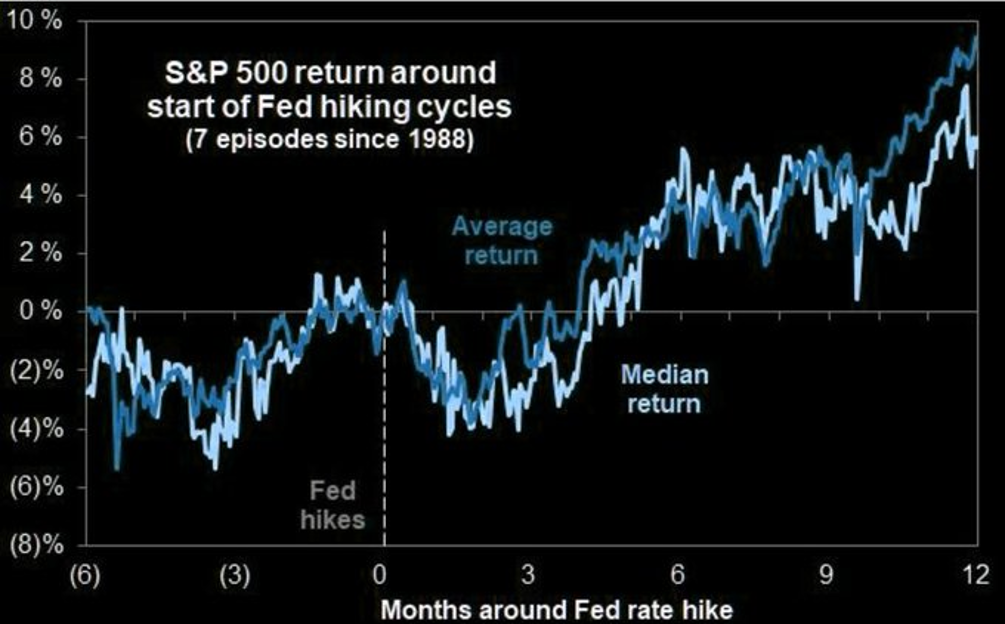
En los últimos siete ciclos de suba desde 1988, el S&P 500 sufrió al principio, pero después la trayectoria promedio y mediana mejoró. No es una regla ni una predicción (2022 muestra perfectamente que cada ciclo es distinto, de hecho fue el único registro donde una suba de tasas generó retornos negativos a 12 meses vista).
¿Entonces es bueno para las acciones que la Fed suba las tasas? No. Esa también sería una conclusión demasiado simplista. Tasas más altas aumentan el costo del capital, presionan las valuaciones y, además, generan un competidor mucho más atractivo para las acciones: la tasa real. Es viento en contra, sin dudas.
Pero es una variable más, no la única que determina cómo le va a ir al mercado o a una compañía. La historia justamente muestra que las acciones pueden convivir perfectamente con tasas altas si el contexto acompaña y, sobre todo, si las ganancias siguen creciendo.
Al fin y al cabo, hay que entender por qué están subiendo las tasas, qué pasa con la economía, con la inflación, con las valuaciones y con los negocios de las empresas. Concluir simplemente “suben las tasas = caen las acciones” es algo que personalmente no me gusta (y además la historia y la estadística te marcan que no es así!).
Con la inflación pasa algo parecido! Obviamente, ceteris paribus, una inflación más alta no es una buena noticia para las acciones. De hecho, para mí hoy sigue siendo la variable macro a seguir.
Pero, otra vez, no hay que ser deterministas! Como muestra el siguiente gráfico, la inflación de EEUU lleva 66 meses consecutivos por encima del 2% y hoy está en 3,4%.
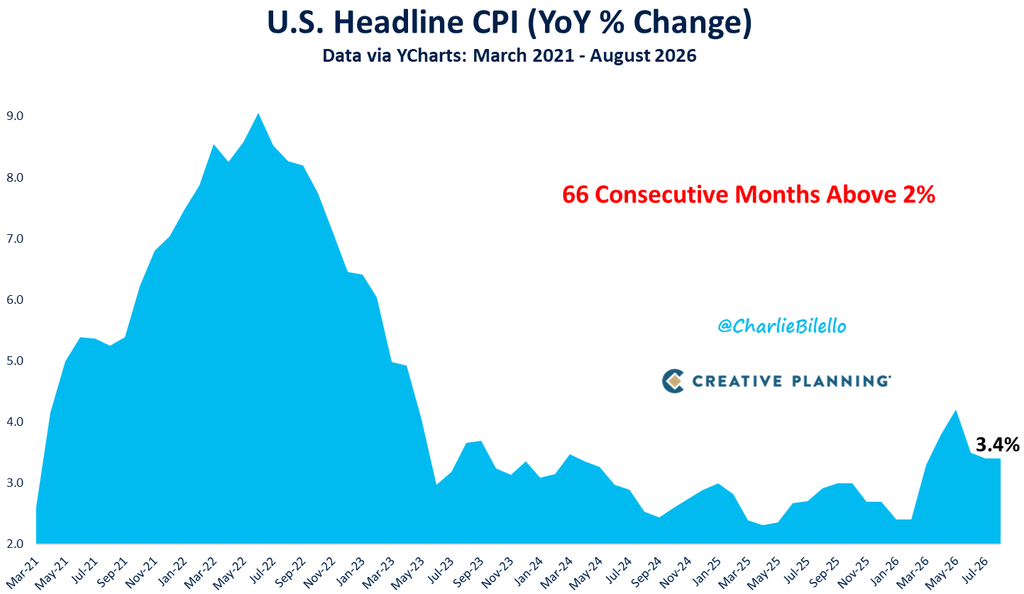
Y durante buena parte de ese período el mercado siguió subiendo y, sobre todo, las empresas siguieron ganando cada vez más plata.
¿A qué voy? No existe un nivel mágico de inflación a partir del cual automáticamente las acciones dejan de poder subir. Importa la dirección de la inflación, qué está haciendo la Fed, qué pasa con las tasas reales, cuánto crece la economía y, fundamentalmente, qué pasa con las ganancias.
¿Puede cambiar la película si la inflación vuelve a acelerarse? Seguramente, y creo que es el principal riesgo. Pero la inflación arriba del 2% por mucho tiempo, por sí sola, tampoco alcanza para explicar todo el mercado.
Las ganancias siguen firmes!
Veamos el crecimiento trimestral (interanual) de las ganancias del S&P 500 en los últimos años:
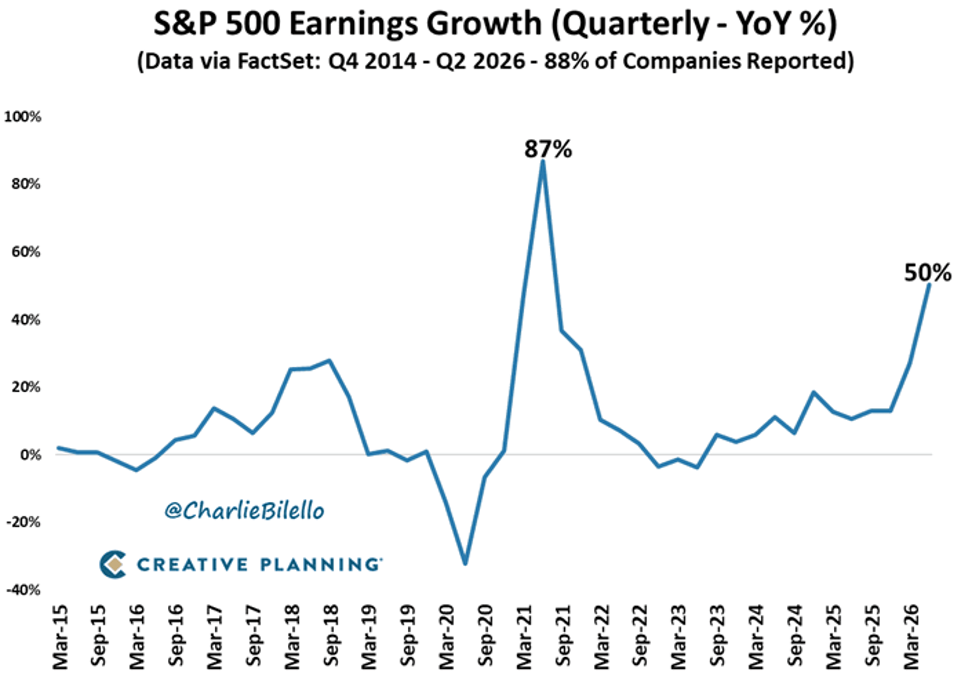
Las ganancias aceleraron fuertemente durante 2026, en buena parte gracias a la IA. El último trimestre marcó un crecimiento del 50%, una verdadera locura. Esto ayuda a entender por qué un índice puede subir incluso mientras comprime múltiplos.
Y este gráfico muestra una de las relaciones más importantes del mercado (precio vs ganancias)
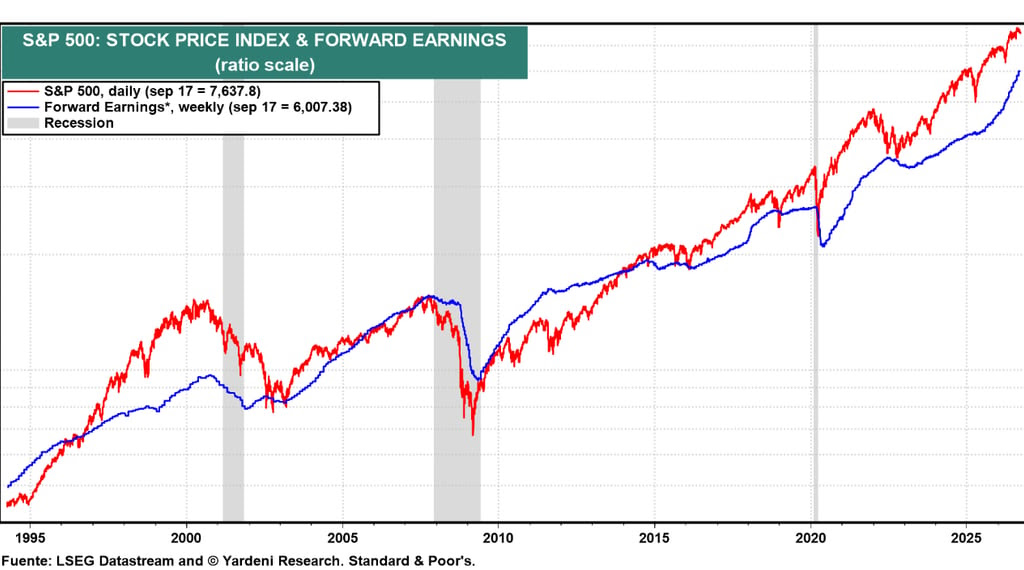
En el corto plazo, precio y ganancias pueden separarse bastante. ¿Por qué? Porque cambian las narrativas, las tasas, hay euforia/pesimismo y, sobre todo, los múltiplos que los inversores están dispuestos a pagar.
Pero cuando ampliamos el horizonte, la relación es muy fuerte, o sea los precios tienden a seguir el crecimiento de las ganancias. El múltiplo puede amplificar (o no) el movimiento, pero lo más poderoso son las ganancias!
Y ahí aparece el doble juego que tenemos hoy. Las ganancias vienen creciendo muy fuerte, mientras las tasas más altas meten presión sobre los múltiplos. Eso genera un crecimiento más moderado en los precios.
El escenario realmente complicado aparece si el contexto se mantiene áspero durante suficiente tiempo como para empezar a pegarle también a las ganancias (no estamos ahí por el momento). Pero, sin dudas, sería la doble Nelson: te cae el E del P/E y, al mismo tiempo, el mercado está dispuesto a pagar menos veces ese E. Menores ganancias + menor múltiplo es probablemente la combinación más complicada para las acciones.
¿Entonces? ¿Qué puede pasar?
Al final del día trabajamos con escenarios y probabilidades, y obviamente la cosa puede cambiar. Si el petróleo sigue volando, la inflación vuelve a acelerarse y las tasas continúan subiendo, probablemente veamos más compresión de múltiplos y un mercado bastante más complicado. Y cuanto más tiempo dure esa combinación, mayor puede ser el impacto sobre empresas, consumidores y valuaciones.
Dicho esto, sigo siendo constructivo con EEUU, como lo fui durante los últimos años, aunque hoy con algo más de selectividad y menos margen de seguridad que en otros momentos, hablando siempre en términos generales.
Las valuaciones me parecen razonables y, si bien la renta fija volvió a ser un competidor importante, no veo signos de euforia cuando analizo las perspectivas de las empresas (o el mercado en general) y las contrasto con sus valuaciones.
Mientras la inflación no se desboque, la economía aguante y, sobre todo, los negocios evolucionen razonablemente parecido a lo que se espera, creo que el mercado puede seguir su rumbo alcista.
Pero no olvidemos los riesgos, que obviamente hay varios! Así que a no enamorarse de ningún escenario. Hoy la película de fondo sigue siendo alcista (por lo menos en mi opinión), pero si cambian las variables (ya sean a nivel macro, geopolítica o drivers relacionados a IA) habrá que tener flexibilidad y adaptarse como siempre.
